Importer des vêtements de Chine en France : votre première commande sera-t-elle rentable ?
Votre commande est viable si son coût rendu, votre situation TVA, les responsabilités d’importation et le calendrier restent compatibles avec votre marge.
Quels points vérifier avant de verser un acompte ?
Ce guide concerne l’importation professionnelle en France métropolitaine de vêtements ordinaires, pour une mise en vente en France. Les repères réglementaires sont vérifiés au 30 septembre 2026. Les équipements de protection et les opérations relevant de régimes particuliers nécessitent une analyse distincte.
Avant l’acompte, réunissez les réponses suivantes :
- Quels produits, compositions et codes douaniers seront déclarés ?
- Quels frais le devis comprend-il, jusqu’à quel lieu ?
- Quelle entreprise sera importatrice, avec quels identifiants ?
- Qui préparera la déclaration et vérifiera les données ?
- Les étiquettes, emballages et justificatifs permettent-ils la commercialisation ?
- Quel coût unitaire maximal et quelle date de réception votre projet peut-il supporter ?
Ces vérifications doivent porter sur la même version du produit. Une modification de matière change les données utilisées pour le classement ; un nouvel emballage peut modifier le volume transporté. Faites circuler les mises à jour entre production, transporteur et représentant en douane.
Une première commande de 100 pièces est-elle adaptée à votre projet ?
Chez Canton Fashion, le minimum habituel est de 100 pièces ; les petites commandes se situent généralement entre 100 et 500 pièces. Les demandes particulières peuvent être discutées selon le projet. La répartition entre modèles, couleurs et tailles doit être convenue dans le devis.
Une série de 100 pièces peut limiter le stock engagé, mais les frais fixes pèsent davantage sur chaque vêtement. Comparez le budget complet avec vos débouchés réels. Augmenter la quantité pour réduire ce poids n’a d’intérêt que si votre trésorerie et vos ventes peuvent suivre.
Quels droits de douane s’appliquent à vos vêtements fabriqués en Chine ?
Le taux dépend du classement précis du vêtement, de son origine et des mesures applicables à la date de déclaration.
Comment déterminer le code douanier de chaque vêtement ?
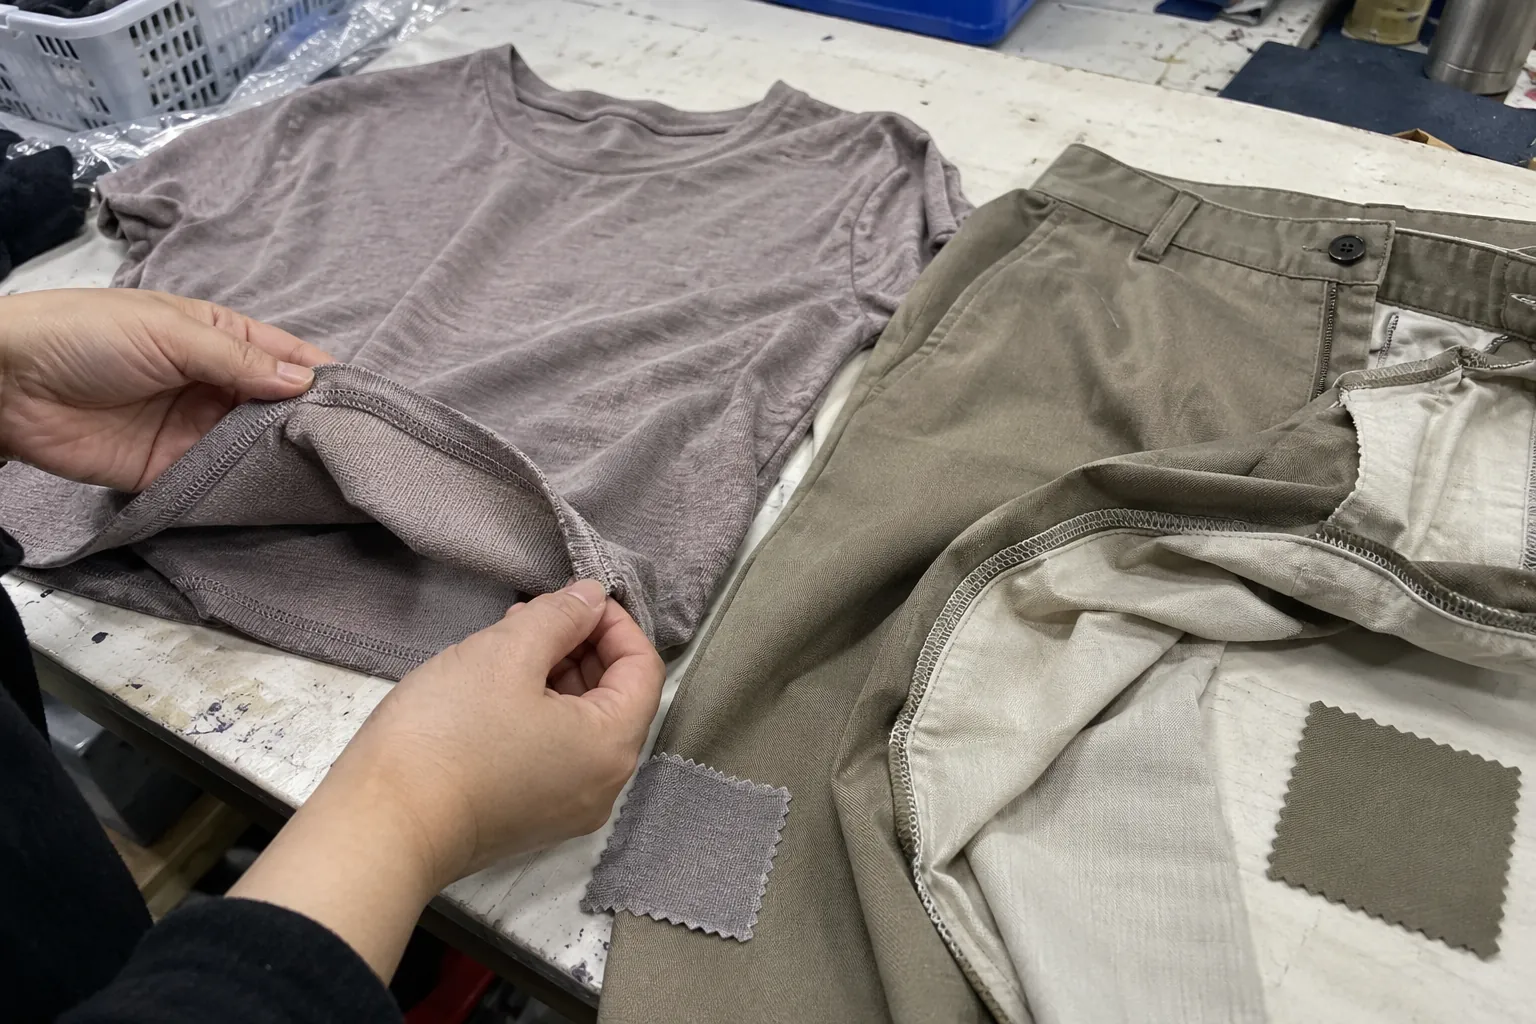
La mention « vêtements personnalisés » ne permet pas de classer une collection. Préparez une fiche par référence, avec les données nécessaires au déclarant :
| Information | Ce qu’il faut transmettre |
|---|---|
| Type de vêtement | Usage, coupe, photographies et description |
| Construction textile | Maille ou tissu, avec précisions techniques |
| Composition | Fibres et pourcentages, doublure et parties distinctes si nécessaire |
| Public concerné | Homme, femme, enfant ou bébé selon le produit |
| Particularités | Enduction, assemblage ou fonction susceptible de modifier le classement |
Le fournisseur fournit les caractéristiques ; l’importateur et son représentant vérifient le code retenu. Le code SH à 6 chiffres ne remplace pas la nomenclature TARIC à 10 chiffres utilisée pour l’importation. En cas de doute durable, examinez la demande de renseignement tarifaire contraignant. Douane — classement tarifaire, consulté le 30 septembre 2026.
Quel taux retenir pour une marchandise d’origine chinoise ?
Conservez une fiche de consultation par référence. Elle doit permettre de retrouver le produit, la date et les mesures vérifiées dans TARIC ou RITA. Ne transformez pas une fourchette trouvée en ligne en taux valable pour toute la collection. Commission européenne — contenu de TARIC.
| Point à vérifier | Vérification à effectuer |
|---|---|
| Vêtement et composition | Décrire chaque référence et reprendre la composition du produit retenu dans sa fiche technique. |
| Origine étudiée | Chine, à documenter par les informations de fabrication |
| Code et droit applicable | TARIC regroupe la nomenclature et les mesures tarifaires de l’Union européenne. Pour chaque référence, vérifier le classement et le droit applicable à l’origine chinoise ; ne pas appliquer un taux unique à toute la collection. Commission européenne — TARIC. |
| Date de déclaration et consultation correspondante | Dater la consultation tarifaire et actualiser la vérification si le calendrier de déclaration change. |
| Mesures supplémentaires | TARIC recense aussi les droits antidumping, compensateurs et de sauvegarde, ainsi que les restrictions commerciales. Vérifier si des mesures concernent le produit et son origine à la date de déclaration. Commission européenne — mesures couvertes par TARIC. |
L’origine dépend des règles de fabrication applicables, pas simplement du dernier pays d’expédition. Un transit par un pays tiers ne suffit donc pas à transformer l’origine chinoise en une autre origine. Douane — origine non préférentielle.
Comment calculer les droits sur une commande comprenant plusieurs modèles ?
Pour chaque ligne soumise à un droit proportionnel : droits = valeur en douane de la ligne × taux applicable. Additionnez ensuite les droits des différentes lignes, puis les éventuels prélèvements supplémentaires réellement applicables. Le représentant doit répartir les frais communs selon une méthode justifiable.
Une facture commerciale unique peut couvrir plusieurs classements. Gardez donc les quantités et valeurs détaillées par référence. Faites valider le classement, l’origine et la valeur de chaque référence avant d’arrêter le budget des droits.
Sur quelle base calculer la TVA à l’importation, et peut-elle être déduite ?
Droits et TVA ont des bases distinctes ; la TVA déductible dépend de votre situation fiscale et des justificatifs de l’importation.
Quels frais entrent dans la valeur en douane ?
Partez du prix réellement payé ou à payer, puis vérifiez les ajustements requis. Le transport, l’assurance et les frais connexes jusqu’au lieu d’introduction dans l’Union européenne entrent dans la valeur en douane lorsqu’ils ne sont pas déjà inclus. Emballages, apports ou redevances peuvent aussi nécessiter un traitement spécifique. Les coûts postérieurs à l’entrée ne se retranchent que dans les conditions prévues, avec des montants identifiables. Douane — valeur en douane.
Pour votre commande, réunissez :
- La facture commerciale et le devis accepté, avec le montant, la devise et le détail des frais de transport et d’assurance déjà inclus.
- Le détail des frais de transport et d’assurance, en distinguant le trajet jusqu’au lieu d’entrée dans l’Union européenne et l’acheminement vers la destination française.
- Le taux de conversion douanier en vigueur pour la période de déclaration : la Douane française publie des taux mensuels pour convertir les montants en devises servant à déterminer la valeur en douane. Douane — consultation des taux de change.
La conversion douanière utilise le taux applicable au dédouanement, distinct du cours bancaire de votre paiement. Une variation entre ces taux n’est pas une erreur de facture. Conservez les deux dans votre calcul. Douane — taux de change.
Pourquoi la base de TVA diffère-t-elle de la valeur en douane ?
Pour les vêtements ordinaires visés ici, le taux normal de TVA est de 20 % au 30 septembre 2026. Ce taux est établi par la réglementation française ; il ne dépend pas du taux de droit de douane de chaque référence. BOFiP — habillement au taux normal, CGI — article 278.
| Passage à la base de TVA | Traitement |
|---|---|
| Valeur en douane | Point de départ |
| Droits et autres taxes dus à l’importation | Ajouter, sauf la TVA elle-même |
| Frais accessoires jusqu’au premier lieu de destination en France | Ajouter ceux qui ne sont pas déjà compris |
| Transport vers une autre destination dans l’UE connue lors de l’importation | Inclure selon les règles applicables, sans doublon |
Ainsi, base de TVA = valeur en douane + droits et taxes hors TVA + frais accessoires à intégrer. TVA à l’importation = base de TVA × 20 %. Le trajet jusqu’à votre destination française peut donc affecter cette base même si une partie du transport est exclue de la valeur en douane. CGI — article 292, consulté le 30 septembre 2026.
Comment fonctionne l’autoliquidation de la TVA à l’importation ?
Depuis le 1er janvier 2022, l’autoliquidation est obligatoire pour les entreprises identifiées à la TVA en France. La TVA d’importation figure sur la déclaration CA3 ; vérifiez les données préremplies et leur concordance avec les opérations douanières. L’identification à la TVA doit être organisée avant l’importation. Douane — autoliquidation, consulté le 30 septembre 2026.
Lorsque vous disposez du droit à déduction correspondant, TVA due et TVA déductible peuvent être déclarées simultanément. Sans droit à déduction, la taxe reste une charge à financer ; avec un droit partiel, seule la fraction admise est récupérable. Une entreprise en franchise en base doit également organiser ses obligations d’importation, sans supposer que cette franchise dispense de payer la TVA import. Faites valider ce traitement par votre comptable avant de comparer les marges. Impôts — conditions de déduction, Justice.fr — TVA des importations.
Qui sera responsable de l’importation selon les conditions de livraison choisies ?
Le contrat doit identifier l’importateur, le déclarant et les frais supportés par chacun ; l’Incoterm seul ne règle pas toutes les responsabilités.
Que faut-il vérifier dans une offre EXW, FCA, FOB, DAP ou DDP ?
Exigez le lieu ou port nommé et la référence aux Incoterms® 2020. Le tableau répartit les obligations contractuelles usuelles entre vendeur et acheteur. Il ne constitue pas une liste des conditions proposées par Canton Fashion.
| Condition | Exportation | Transport principal | Importation et droits/taxes |
|---|---|---|---|
| EXW, lieu nommé | Acheteur | Acheteur | Acheteur |
| FCA, lieu nommé | Vendeur | Acheteur, depuis le point convenu | Acheteur |
| FOB, port d’embarquement nommé | Vendeur | Acheteur, après livraison à bord | Acheteur |
| DAP, destination nommée | Vendeur | Vendeur jusqu’au lieu convenu | Acheteur |
| DDP, destination nommée | Vendeur | Vendeur jusqu’au lieu convenu | Vendeur |
EXW peut compliquer l’organisation des formalités d’exportation par un acheteur étranger. En DAP et DDP, la livraison s’entend prête au déchargement. Les règles FCA varient selon le point de remise convenu. ICC — règles applicables à tous les modes de transport.
FOB concerne le maritime et le fluvial ; pour une remise au transporteur avant embarquement, examinez FCA. Aucun des 5 termes présentés n’impose au vendeur de souscrire une assurance au bénéfice de l’acheteur : précisez la couverture souhaitée au contrat. ICC — règles maritimes, ICC — autres modes.
Avec une offre DDP, demandez qui sera déclaré comme importateur, quelle valeur sera utilisée, comment la TVA sera traitée et quels justificatifs vous recevrez. Le prix « tout compris » doit pouvoir être rapproché d’une opération documentée. L’attribution contractuelle des frais ne remplace pas l’identification fiscale correcte.
À quel nom établir l’EORI, le numéro de TVA et la déclaration ?
Identifiez d’abord l’entreprise qui réalise l’importation. Vérifiez son EORI valide, les informations du redevable de TVA et les rôles renseignés dans la déclaration. EORI et numéro de TVA remplissent des fonctions distinctes ; ils ne sont pas interchangeables. Douane — numéro EORI, Douane — TVA à l’importation.
Les coordonnées de l’usine ou de Canton Fashion identifient votre interlocuteur fournisseur. Elles ne remplacent pas celles de l’importateur français. Faites contrôler les dénominations légales avant l’émission des documents définitifs.
Que déléguez-vous à votre représentant en douane ?
Fixez par écrit la préparation de la déclaration, les contrôles demandés, les frais et la remise des justificatifs. En représentation directe, le représentant agit en votre nom et pour votre compte. En représentation indirecte, il agit en son nom pour votre compte ; cette différence a des conséquences sur la dette douanière. Douane — déclaration et représentation.
Votre fournisseur transmet les données produit et commerciales ; vous vérifiez leur correspondance avec la commande. Le représentant contrôle leur utilisation dans la déclaration. Convenez de qui valide les corrections avant dépôt.
Quels documents préparer pour dédouaner les vêtements et les vendre en France ?
Préparez séparément les justificatifs douaniers et les éléments de conformité commerciale ; une mainlevée ne remplace pas la vérification du produit.
Que doivent contenir la facture commerciale et la liste de colisage ?
La facture doit permettre de rapprocher acheteur, vendeur, références, quantités, prix unitaires, total et devise. Vérifiez aussi les indications d’origine et les conditions de livraison convenues. La liste de colisage doit correspondre au conditionnement réel : références par carton, quantités, poids nets et bruts.
| Dossier de dédouanement | Fourniture | Vérification et moment |
|---|---|---|
| Facture commerciale | Vendeur | Acheteur et déclarant avant départ |
| Liste de colisage | Expéditeur | Logistique et déclarant après emballage |
| Document de transport | Transporteur ou transitaire | Acheteur et déclarant dès émission |
| Justificatifs de valeur et d’origine nécessaires | Parties concernées | Déclarant avant dépôt |
| Mandat et identifiants | Importateur | Représentant avant intervention |
Ce dossier sert à préparer et justifier la déclaration. Toutes les pièces ne sont pas systématiquement jointes à chaque dépôt ; les justificatifs complémentaires dépendent de l’opération et des mesures applicables. Douane — documents à détenir.
Quelles informations prévoir sur les étiquettes et dans le dossier produit ?
Prévoyez une étiquette de composition en français, avec les fibres et leurs pourcentages. Contrôlez sa concordance avec le tissu effectivement utilisé, y compris les parties distinctes concernées. Les conseils d’entretien sont utiles, mais ne doivent pas être présentés comme une obligation identique pour tout vêtement. DGCCRF — étiquetage des vêtements.
| Dossier de commercialisation | Fourniture | Vérification et moment |
|---|---|---|
| Composition et maquettes d’étiquettes | Fournisseur et marque | Marque avant impression |
| Traçabilité, identités et dossier de sécurité | Fabricant, marque et importateur selon leurs rôles | Opérateur responsable avant mise sur le marché |
| Données matières et essais nécessaires | Fournisseurs et laboratoire | Marque selon les risques, avant validation finale |
| Informations REP et consignes de tri | Marque avec les organismes concernés | Avant impression et commercialisation |
| Documents de conformité des emballages | Fabricant d’emballages et chaîne d’approvisionnement | Marque avant approvisionnement définitif |
Le règlement sur la sécurité générale des produits impose notamment traçabilité, analyse des risques et informations d’identification. Une marque commercialisant sous son propre nom assume les obligations du fabricant au sens de ce règlement. Pour l’enfant, examinez aussi les risques propres aux cordons et accessoires. Règlement européen sur la sécurité des produits.
Vérifiez les restrictions REACH selon les matières, teintures, impressions et accessoires. En France, depuis le 1er janvier 2026, les vêtements destinés aux consommateurs sont également concernés par les restrictions nationales sur les PFAS, avec seuils et exceptions à examiner. Les justificatifs doivent correspondre aux matériaux de votre commande. Commission — restrictions REACH, Ministère — FAQ PFAS, consultée le 30 septembre 2026.
Quelles obligations environnementales vérifier avant la mise en vente ?
Vérifiez séparément les filières REP applicables aux vêtements et aux emballages. Selon votre rôle, prévoyez adhésion à un éco-organisme ou système individuel, identifiants uniques, déclarations et contributions. Faites valider les consignes Triman et Info-tri pertinentes avant impression ; une petite commande ne signifie pas automatiquement une dispense. Service Public — responsabilité élargie du producteur.
Le règlement européen sur les emballages commence à s’appliquer le 12 août 2026, avec des dispositions transitoires. Demandez les déclarations UE de conformité et documents techniques nécessaires pour les emballages concernés. Ces éléments doivent pouvoir être présentés aux autorités ; ils ne constituent pas une pièce automatiquement jointe à chaque déclaration douanière. Douane — réglementation des emballages, consultée le 30 septembre 2026.
Un audit social de l’usine suffit-il à prouver la conformité des vêtements ?
Les documents BSCI disponibles concernent nos usines partenaires : ils ne sont pas établis au nom de Canton Fashion. Un audit social porte sur le site et ses pratiques. Il ne remplace ni les contrôles du vêtement, ni ses justificatifs réglementaires, ni les documents d’importation.
Demandez le titulaire, le site couvert et la validité du document pertinent. Reliez ensuite chaque rapport au besoin qu’il permet de vérifier. Un document d’usine ne démontre pas, à lui seul, la conformité de votre collection au marché français.
Quelles étapes prévoir entre la validation de l’échantillon et la livraison en France ?
Le calendrier doit séparer validation, production, transport, dédouanement et livraison ; la fin de fabrication n’est pas votre date de réception.
Quand faut-il figer le modèle, les étiquettes et l’emballage ?
Chez Canton Fashion, le développement d’un échantillon prend généralement 7 à 14 jours, puis la production environ 30 à 45 jours après confirmation de l’échantillon. Ces durées ne couvrent pas le transport vers la France. Réglez les modifications en suspens avant de fixer votre calendrier commercial.
| Étape | Responsable principal | Condition de passage |
|---|---|---|
| Échantillonnage : 7 à 14 jours | Canton Fashion et atelier partenaire | Modèle et corrections validés par la marque |
| Préparation définitive | Marque et fournisseur | Logo, étiquettes et emballages approuvés |
| Production : environ 30 à 45 jours après confirmation | Usine partenaire coordonnée par Canton Fashion | Production et contrôle convenus terminés |
| Expédition | Fournisseur et prestataire logistique | Paiement soldé, documents et réservation prêts |
| Dédouanement | Importateur et représentant | Formalités, contrôles éventuels et mainlevée |
| Livraison | Transporteur | Marchandise libérée et réception organisée |
Le reste du calendrier doit être documenté séparément :
- Transport international : demander au prestataire une estimation pour le trajet retenu, en précisant les points de départ et d’arrivée ainsi que les opérations comprises dans ce délai.
- Dédouanement : convenir avec le représentant du calendrier de préparation et de dépôt du dossier, et des conséquences possibles d’une demande de pièces ou d’un contrôle sur la livraison.
- Livraison en France : faire préciser par le transporteur le délai après mainlevée jusqu’à l’adresse de réception et les modalités de prise de rendez-vous.
Comment se déroule le dédouanement d’une commande professionnelle ?
Transmettez les documents pour précontrôle avant le départ. L’arrivée, la présentation des marchandises et la déclaration s’articulent ensuite selon le schéma logistique ; une déclaration peut notamment être préparée par anticipation. Le dossier peut faire l’objet d’un contrôle documentaire ou physique avant mainlevée. Douane — processus de dédouanement DELTA IE.
Organisez le règlement ou la garantie des droits selon la procédure et le traitement fiscal de la TVA applicable. Après mainlevée, le transporteur peut poursuivre la livraison selon son organisation. Conservez déclaration, justificatifs de taxation et preuve de réception pour rapprocher le coût prévu du coût final.
Que faire si les documents ou les marchandises ne correspondent pas ?
Suspendez la validation des données erronées et prévenez le représentant. Comparez commande, facture, colisage et marchandises ; fournissez les pièces exactes pour déterminer la correction appropriée. Si la déclaration est déjà déposée, faites traiter sa rectification dans le cadre prévu. Douane — démarches d’importation et rectification.
Replanifiez ensuite la livraison avec le transporteur. Demandez les coûts de stockage, manutention ou examen effectivement applicables. Une discordance ne doit pas être masquée par une nouvelle facture qui ne reflète pas la transaction.
Quel sera votre coût de revient par vêtement, et quelle trésorerie prévoir ?
Pour 100 pièces, distinguez coût rendu, dépenses de lancement, TVA déductible et décaissements ; leur addition sans distinction fausse la rentabilité.
Quels postes ajouter au prix de fabrication ?
Utilisez cette grille pour la même commande et le même lieu de livraison. Chaque prestation doit apparaître une seule fois, qu’elle soit facturée par le fournisseur ou par un intervenant distinct. Les « frais de dédouanement » facturés par un prestataire doivent être séparés des droits de douane.
| Poste pour 100 pièces | Montant ou donnée nécessaire |
|---|---|
| Achat des vêtements : 100 × prix unitaire | Prix unitaire et devise du devis accepté, avec les conditions de livraison et le lieu convenus. |
| Transport international et assurance | Devis de transport et coût de la couverture d’assurance retenue, en distinguant les frais déjà inclus dans le prix fournisseur. |
| Droits de douane et mesures supplémentaires | Calcul par ligne selon les classements vérifiés |
| Service de déclaration | Honoraires détaillés du représentant : forfait éventuel, facturation par ligne et prestations complémentaires selon le devis. |
| Traitement à destination et livraison | Frais de manutention au port ou à l’aéroport et acheminement jusqu’à l’adresse française, selon le devis logistique. |
| Stockage et opérations de contrôle éventuelles | Vérifier l’existence d’une période de stockage gratuite, les tarifs au-delà et les frais de manutention ou de présentation à un contrôle, s’ils s’appliquent. |
| Essais, étiquettes et obligations environnementales | Budgéter les essais nécessaires, les étiquettes et les contributions environnementales applicables, selon le produit et votre rôle. |
| Change et paiement | Retenir le taux de change appliqué au paiement et les frais facturés par la banque ou le prestataire de paiement, séparément du calcul douanier. |
| TVA à l’importation | Base déterminée précédemment × 20 %, à ventiler selon le droit à déduction |
Ramenez les dépenses à une même devise pour votre budget, tout en conservant le calcul douanier distinct. Suivez ces postes hors TVA déductible. Les frais éventuels doivent être présentés comme tels, avec leur déclencheur. Une durée de stockage gratuite inconnue ne vaut pas une gratuité illimitée.
Comment répartir les frais fixes sur une petite série ?
Nos échantillons coûtent généralement 50 à 150 USD par pièce, selon le modèle. Une inspection se situe généralement entre 100 et 200 USD par personne et par jour. Pour les petites commandes, nous recommandons généralement un contrôle final ; son périmètre doit être convenu.
Prévoyez les échantillons nécessaires à la validation du modèle et convenez du temps d’inspection avec le prestataire. Budget d’échantillonnage = quantité d’échantillons × prix confirmé ; budget d’inspection = nombre de personnes-jours × tarif confirmé. Répartissez ensuite ces frais sur les 100 pièces, sans les confondre avec un coût de confection récurrent. Cette séparation budgétaire ne détermine pas leur traitement douanier, à vérifier avec le déclarant.
| Résultat à obtenir | Calcul |
|---|---|
| Coût rendu de la commande | Achat + acheminement + droits + frais applicables + TVA non déductible, sans doublon |
| Coût rendu par vêtement | Coût rendu ÷ 100 |
| Budget complet de lancement | Coût rendu + développement et contrôles non déjà comptés |
| Coût complet par vêtement | Budget complet ÷ 100 |
| TVA déductible | Fraction récupérable, suivie séparément |
| TVA non déductible | Fraction à intégrer au coût et au financement |
Ces divisions supposent que les 100 vêtements sont disponibles à la vente. Si certaines pièces servent à la présentation ou deviennent invendables, utilisez le nombre réellement commercialisable pour mesurer leur poids économique. Documentez cette hypothèse au lieu de conserver artificiellement le même coût unitaire.
À quels moments faut-il mobiliser la trésorerie ?
Pour une première collaboration, Canton Fashion demande un acompte de 30 %. Une inspection peut être réalisée avant expédition ; le solde doit être payé avant le départ des marchandises. Les conditions éventuellement accordées à des clients existants ne constituent pas les conditions de votre première commande.
| Échéance | Besoin à financer |
|---|---|
| Développement | Échantillons et dépenses de préparation convenues |
| Confirmation de commande | Acompte de 30 % sur le montant contractuel concerné |
| Avant expédition | Solde et inspection éventuelle |
| Selon les factures logistiques | Transport, assurance et prestations |
| Dédouanement et échéance fiscale | Droits, frais et TVA effectivement payable selon votre régime |
Placez les dates d’encaissement de vos ventes en face de ces dépenses. Une marge positive ne finance pas automatiquement l’acompte ou le solde. Vérifiez le creux de trésorerie avant de réserver votre lancement.
Quel prix de vente permet de préserver votre marge ?
Partez du prix de vente HT envisagé en France et estimez les frais de vente, de préparation et de livraison par vêtement. Marge brute unitaire = prix de vente HT − coût de revient retenu. Taux de marque = marge brute ÷ prix de vente HT × 100.
Retirez ensuite les commissions, préparation des commandes, livraison client, retours et acquisition commerciale. Pour une activité en franchise en base, partez de la recette réellement facturée sans retrancher une TVA que vous ne collectez pas. Testez séparément une hausse du fret, une évolution du change et une baisse des quantités vendues : votre seuil acceptable dépend de ces charges, pas d’un coefficient universel.
Quelles erreurs de préparation peuvent compromettre votre commande ?
Un logo mal validé, des critères d’inspection imprécis ou un emballage confirmé trop tard peuvent compromettre une commande pourtant correctement budgétée.
Fondée en 2015 à Guangzhou, Canton Fashion coordonne le développement et la production avec un réseau d’usines partenaires. Les 3 situations suivantes proviennent de notre expérience de production. Elles montrent ce qui arrive quand certaines décisions restent en suspens avant la fabrication.
Pourquoi valider la version finale du logo avant la production ?
Une commande a été lancée sous pression, avant la confirmation de l’échantillon. Les vêtements ont été fabriqués avec une version du logo différente de celle figurant sur le dessin définitif et sur le site de la marque. Le problème concernait la cohérence visuelle, avec un effet sur la perception du consommateur. Il ne s’agissait pas d’un défaut de confection.
Pour votre commande, attribuez une référence au fichier final et conservez son approbation écrite. Comparez ce fichier avec l’échantillon, les étiquettes et les visuels destinés à la vente. Autorisez la production à partir de cette version commune.
Quels critères de contrôle qualité fixer avant de commander ?
Une autre commande n’a pas pu être expédiée parce que les exigences d’inspection n’avaient pas été précisées avant fabrication. Le client a rejeté des détails que nous considérions acceptables pour le niveau de produit convenu. Selon notre appréciation, ce lot de vêtements de consommation courante aurait satisfait aux conditions AQL 2.5 et 4.0 évoquées.
Ces valeurs ne constituent pas des normes légales françaises. Convenez par écrit des catégories de défauts, du plan d’échantillonnage et des critères d’acceptation. Ajoutez les mesures et finitions décisives pour votre marque afin que l’inspection porte sur des exigences partagées.
Quand faut-il confirmer les sachets et les accessoires personnalisés ?
Dans une troisième commande, la demande de sachets zippés personnalisés est arrivée au moment de préparer l’expédition. Leur fabrication nécessitait environ 3 à 4 semaines. Faute de temps, les vêtements sont finalement partis dans des sachets transparents ordinaires, sans logo.
Pour votre projet, validez emballages, étiquettes cartonnées et accessoires au moment de confirmer la commande. Avant départ, vérifiez :
- la concordance entre les versions finales et les articles produits ;
- l’accord écrit sur les critères d’inspection ;
- la disponibilité des emballages et accessoires approuvés.
Ces contrôles de production complètent la préparation douanière de votre commande française.
Quelles informations transmettre à Canton Fashion pour faire chiffrer votre projet ?
Transmettez un dossier produit, vos quantités, votre destination française et votre calendrier pour obtenir un devis utilisable dans votre budget d’importation.
Que joindre à votre demande de devis ?
Rassemblez les dessins ou fiches techniques, les tissus et compositions souhaités, les quantités et la répartition des tailles. Ajoutez les fichiers de logo, les besoins d’étiquetage et d’emballage, l’adresse française de réception et la date de lancement visée. Précisez les conditions de livraison que vous souhaitez comparer.
Canton Fashion répond généralement dans un délai de 1 jour ouvré après réception d’une demande. Nous examinons les besoins de développement et de production avec nos usines partenaires. Si un point reste à trancher sur le produit, signalez-le pour que nous en tenions compte dans nos échanges.
Quels éléments faire préciser avant de confirmer la commande ?
Demandez un devis détaillant production, prestations incluses et exclues, échantillonnage, conditions de livraison et échéances de paiement. Faites correspondre ces données aux postes de votre budget pour 100 pièces ou à la quantité finalement retenue. Confirmez avec vos prestataires concernés l’importateur, la déclaration et le traitement fiscal.
Transmettez votre dossier par le formulaire de cette page pour faire chiffrer votre collection.
Demander un devis pour ma collection
Questions fréquentes
Puis-je appliquer le même taux de droits de douane à toute ma collection ?
Non, le taux doit être vérifié pour chaque référence selon son classement, son origine et les mesures applicables à la date de déclaration. Une facture unique peut couvrir plusieurs classements : conservez les quantités et les valeurs détaillées par référence.
Une offre DDP me garantit-elle de pouvoir déduire la TVA à l’importation ?
Non, la déduction dépend de votre situation fiscale et des justificatifs de l’importation. Avant d’accepter l’offre, demandez quelle entreprise sera déclarée comme importateur, quelle valeur sera utilisée, comment la TVA sera traitée et quels justificatifs vous recevrez.
Les délais annoncés par Canton Fashion comprennent-ils la livraison en France ?
Non, les délais d’échantillonnage et de production annoncés ne comprennent pas le transport vers la France. Le développement d’un échantillon prend généralement 7 à 14 jours, puis la production environ 30 à 45 jours après confirmation de l’échantillon. Le transport, le dédouanement et la livraison doivent être planifiés séparément.
La mainlevée en douane suffit-elle pour mettre mes vêtements en vente en France ?
Non, la mainlevée ne remplace pas les vérifications nécessaires à la commercialisation. Vous devez également vérifier l’étiquetage, la traçabilité, la sécurité des produits et les obligations environnementales applicables aux vêtements et aux emballages.
Comment calculer mon coût par vêtement si certaines pièces servent à la présentation ?
Divisez le coût retenu par le nombre de vêtements réellement commercialisables. Les pièces réservées à la présentation ou devenues invendables doivent être exclues de ce nombre pour ne pas sous-estimer le coût supporté par chaque vêtement vendu.